
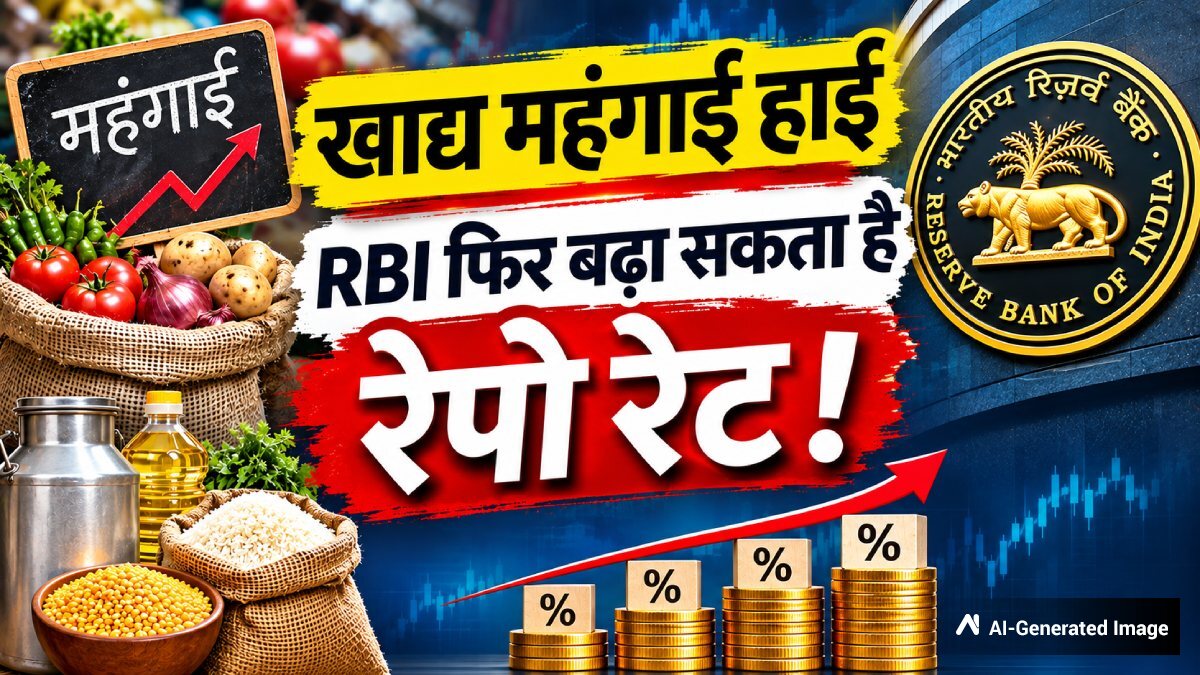
आम आदमी के लिए आने वाले दिन आर्थिक मोर्चे पर और चुनौतीपूर्ण हो सकते हैं। एक तरफ जहां प्याज, लहसुन और अन्य खाद्य पदार्थों की बढ़ती कीमतों ने घर का मासिक बजट बिगाड़ रखा है, वहीं अब आपके बैंक लोन की ईएमआई भी बढ़ने का खतरा मंडरा रहा है। भारत की घरेलू महंगाई दर ने दो साल बाद एक बार फिर 6 प्रतिशत का लाल निशान पार कर लिया है।
महंगाई में इस तेज उछाल के बाद भारतीय रिजर्व बैंक (RBI) पर ब्याज दरें (Repo Rate) बढ़ाने का भारी दबाव बन गया है। अगर ऐसा होता है, तो मध्यवर्गीय परिवारों को महंगी सब्जियों के बाद महंगी किस्तों की दोहरी मार झेलनी पड़ेगी। फुड इन्फ्लेशन - 6 प्रतिशत की सीमा और RBI की मजबूरी भारत सरकार ने RBI को खुदरा महंगाई दर (Retail Inflation) को 2% से 6% के दायरे में (औसतन 4%) रखने का कानूनी लक्ष्य दिया हुआ है।
लेकिन द इंडियन एक्सप्रेस , अक्टूबर में महंगाई की दर इस 6% की Maximum Tolerance Band को भी पार कर चुकी है। इस उछाल के पीछे मुख्य कारण 'खाद्य महंगाई' (Food Inflation) है। सितंबर में खाद्य महंगाई दर 7.
74% थी, जो अक्टूबर में उछलकर 8. 94% पर पहुंच गई है। मानसून की अनियमितता और ग्लोबल मार्केट में कच्चे तेल की कीमतों के प्रभाव ने इस महंगाई को और भड़का दिया है।
ऐसे में जब महंगाई तय सीमा से बाहर जाती है, तो RBI के पास बाजार में नकदी (Liquidity) कम करने के लिए रेपो रेट बढ़ाने के अलावा बहुत कम विकल्प बचते हैं। रेपो रेट वह दर है जिस पर RBI कमर्शियल बैंकों (जैसे SBI, HDFC, PNB) को कर्ज देता है। जब RBI रेपो रेट बढ़ाता है, तो बैंकों के लिए फंड जुटाना महंगा हो जाता है।
बैंक इस अतिरिक्त बोझ को सीधे अपने ग्राहकों पर डालते हैं। हाल ही में 7 अक्टूबर को संपन्न हुई मॉनिटरी पॉलिसी कमिटी (MPC) की बैठक में RBI ने सर्वसम्मति से रेपो रेट में 25 बेसिस पॉइंट (bps) का इजाफा करते हुए इसे 5. 5% कर दिया था।
लेकिन मुसीबत यहीं खत्म नहीं हुई है। BofA सिक्योरिटीज के अर्थशास्त्रियों, राहुल बाजोरिया और स्मृति मेहरा की रिपोर्ट के मुताबिक, RBI की यह सख्ती अभी शुरुआती दौर में है। अर्थशास्त्रियों का अनुमान है कि महंगाई को काबू करने के लिए केंद्रीय बैंक अगले 6 से 9 महीनों में ब्याज दरों में 75 बेसिस पॉइंट (0.
75%) की और बढ़ोतरी कर सकता है। अगर RBI रेपो रेट में 0. 75% का इजाफा करता है, तो फ्लोटिंग रेट (Floating Rate) वाले आपके होम लोन और ऑटो लोन तुरंत महंगे हो जाएंगे।
इसे उदाहरण ऐसे समझिए - अगर आपने 20 साल के लिए 30 लाख रुपये का होम लोन लिया है और आपकी मौजूदा ब्याज दर 8. 5% है, तो आपकी EMI लगभग 26,035 रुपये होगी। लेकिन 0.
75% की बढ़ोतरी के बाद ब्याज दर 9. 25% हो जाएगी और यही EMI बढ़कर लगभग 27,476 रुपये हो जाएगी। यानी हर महीने आपकी जेब पर सीधे तौर पर 1,400 रुपये से ज्यादा का अतिरिक्त बोझ पड़ेगा।
।
पाठक प्रतिक्रियाएं